

Ten temat na: Instagram / YouTube
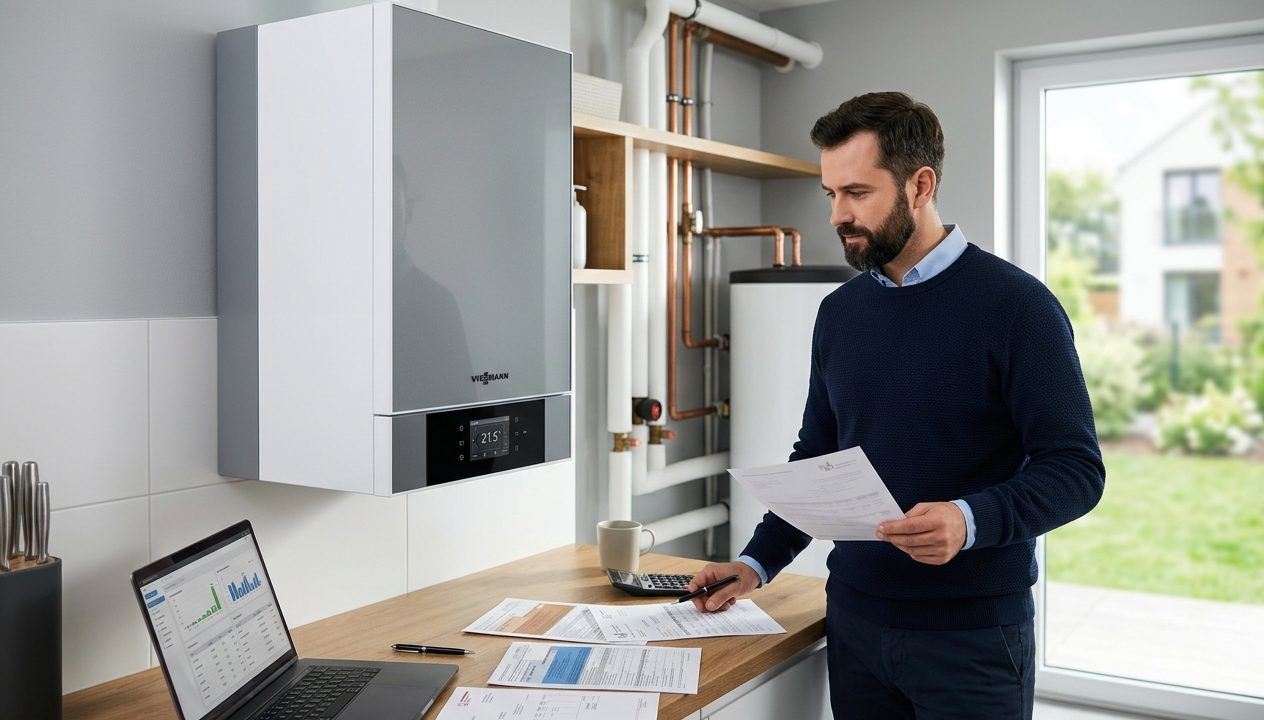
Dyrektor Krajowej Informacji Skarbowej w interpretacji z 27 października 2026 r. (sygn. 0115-KDWT.4011.358.2026.2.JŁR) uznał, że emerytka z orzeczoną przez lekarza orzecznika ZUS trwałą i całkowitą niezdolnością do pracy mogła odliczyć w ramach ulgi rehabilitacyjnej koszt wymiany pieca węglowego na gazowy — łącznie z zakupem kotła, częściami do montażu, demontażem starego urządzenia i montażem nowego. Fiskus zaznaczył, że zdecydował związek między jej stanem zdrowia a konkretną trudnością, którą usunęła ta zmiana.
Co dokładnie uznał fiskus w sprawie wymiany pieca?
Fiskus uznał, że w tym przypadku do ulgi rehabilitacyjnej kwalifikuje się nie tylko zakup kotła, ale i prace potrzebne do wymiany całego ogrzewania. Kobieta musiała donosić węgiel z budynku gospodarczego, a czyszczenie starego pieca wiązało się z unoszącym się pyłem — przy jej stanie zdrowia, który utrudniał nawet podnoszenie niewielkich ciężarów, było to duże obciążenie. Mieszka z mężem w domu jednorodzinnym i po przejściu na gaz zapytała urząd skarbowy, które koszty może rozliczyć w PIT.
We wniosku opisała, że lekarz orzecznik ZUS stwierdził u niej trwałą i całkowitą niezdolność do pracy, a choroba utrudnia jej chodzenie i dźwiganie. Po zamontowaniu automatycznego ogrzewania gazowego zniknęła potrzeba codziennej, ręcznej obsługi pieca węglowego — i to właśnie ten związek zdecydował o pozytywnej odpowiedzi fiskusa.
Jakie koszty wymiany ogrzewania obejmuje ulga rehabilitacyjna?
Dyrektor KIS potwierdził, że w tej sprawie ulgą można objąć cztery pozycje:
- kocioł gazowy,
- elementy niezbędne do jego instalacji,
- rozbiórkę dotychczasowego pieca opalanego węglem,
- instalację nowego urządzenia.
Emerytka pokryła całą inwestycję z własnych pieniędzy, a wydatki potwierdziła fakturami wystawionymi na swoje nazwisko — kwoty na dokumentach zostały zanonimizowane. Ustawa o PIT (art. 26 ust. 1 pkt 6 oraz ust. 7a pkt 1) pozwala odliczyć wydatki na przystosowanie domu lub mieszkania do potrzeb wynikających z niepełnosprawności, a przepisy nie wprowadzają dla takiego wydatku odrębnego limitu kwotowego. To, ile faktycznie odliczy podatnik, zależy od udokumentowanych kosztów, kwoty pokrytej z własnych środków oraz dochodu, od którego można je odjąć.
Jak liczy się korzyść podatkowa z ulgi rehabilitacyjnej?
Przy przykładowych kwotach z interpretacji odliczenie 8 000 zł może zmniejszyć podatek o 960 zł, ale to wyliczenie na założonych kwotach — rzeczywisty efekt zależy od wysokości dochodu podatnika.
Gdyby wymiana ogrzewania kosztowała 12 000 zł, a podatnik otrzymał na ten cel 4 000 zł dofinansowania, do odliczenia zostaje 8 000 zł. Tę sumę odejmuje się od dochodu przed wyliczeniem podatku. Warunkiem jest to, by cały odliczany wydatek znalazł się w tej części dochodu, która po przekroczeniu kwoty wolnej wpada w pierwszy próg podatkowy — tylko wtedy 12-proc. stawka obniży podatek o 960 zł. Przy niższej emeryturze efekt odliczenia bywa mniejszy.
Dla podstawy opodatkowania przed ulgą w wysokości 32 000 zł to samo odliczenie 8 000 zł zmniejszy podatek już tylko o 240 zł, bo 12 proc. liczy się wyłącznie od 2 000 zł ponad kwotę wolną. Jeśli podatek przed uwzględnieniem ulgi wynosi zero, samo odliczenie wydatku na piec nie przyniesie dodatkowego zwrotu.
Jakie dokumenty trzeba przygotować, żeby skorzystać z ulgi?
Sam status emeryta nie wystarcza — fiskus wymaga dowodu uprawnienia do ulgi: orzeczenia o stopniu niepełnosprawności lub decyzji ZUS przyznającej rentę z powodu całkowitej albo częściowej niezdolności do wykonywania pracy.
Przy wydatkach na przystosowanie domu trzeba też móc wykazać, za co i ile zapłacono. Najlepiej sprawdza się tu imienna faktura z opisem kupionych towarów i wykonanych prac, ale wystarczy też inny dokument, o ile wynika z niego, kto i komu zapłacił, za jaki rodzaj wydatku i w jakiej wysokości.
Wydatek poniesiony w 2026 r. rozlicza się w zeznaniu za ten rok, składanym w 2027 r. Podatnik rozliczający się na formularzu PIT-37 wykazuje odliczenie w załączniku PIT/O, a emeryt, który otrzymuje z ZUS roczne obliczenie podatku PIT-40A, musi złożyć własne zeznanie z tym załącznikiem, jeśli chce skorzystać z ulgi.
Jakie inne wydatki na przystosowanie mieszkania zaakceptował fiskus?
W innych interpretacjach dotyczących przystosowania mieszkań do potrzeb osób z niepełnosprawnością fiskus zgodził się też na odliczenie kosztów, które łatwo przeoczyć przy rozliczeniu.
W piśmie z 28 października 2026 r. urząd zaakceptował zakup brodzika zamontowanego po usunięciu wanny, bo ułatwiał podatniczce z niepełnosprawnością korzystanie z prysznica. W tej samej sprawie odmówił jednak odliczenia umywalki, za którą kobieta zapłaciła gotówką i miała tylko paragon bez danych nabywcy. Zaakceptował natomiast nowe drzwi oraz zakup i montaż okna — podatniczka wyjaśniła, że nowe mechanizmy mogła obsługiwać przy mniejszym wysiłku.
Z kolei w interpretacji z 8 maja 2025 r. fiskus zgodził się na odliczenie klimatyzacji kupionej przez ojca, który przystosowywał mieszkanie do potrzeb dziecka z niepełnosprawnością. Każda z tych interpretacji wiąże tylko podatnika, który o nią wystąpił, i opisane przez niego okoliczności — dla innych osób to wyłącznie przykład, jak fiskus patrzy na podobny wydatek.
Czy Ty lub bliska Ci osoba z orzeczeniem o niepełnosprawności planuje w 2026 r. wymianę ogrzewania i zbiera na ten cel faktury wystawione na swoje nazwisko?
Najczęściej zadawane pytania o odliczenie wymiany pieca
Czy inni seniorzy mogą powołać się na tę interpretację?
Mogą traktować ją jako wskazówkę, jak fiskus ocenia podobny wydatek, ale ochrona prawna wynikająca z tego pisma dotyczy tylko wnioskodawczyni i okoliczności, które opisała we wniosku.
Czy wydatek na wymianę pieca może odliczyć małżonek osoby z niepełnosprawnością?
Tak — warunkiem jest, że sam zapłacił za wymianę, utrzymuje tę osobę finansowo i spełnia resztę wymogów ulgi. Limit dochodów osoby pozostającej na utrzymaniu wynosi za 2026 r. 23 741,88 zł, a przy jego obliczaniu pomija się m.in. trzynastą i czternastą emeryturę.
Czy na tej samej podstawie można odliczyć rachunki za gaz?
Nie. Przepis o przystosowaniu domu dotyczy wydatków na jego adaptację i wyposażenie, a rachunki za gaz są bieżącym kosztem ogrzewania.
Źródła
- Gazeta Prawna: artykuł o interpretacji KIS w sprawie wymiany pieca w ramach ulgi rehabilitacyjnej
- Internetowy System Aktów Prawnych — ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz.U. z 2026 r. poz. 592 ze zm.), art. 26 i 27, oraz Ordynacja podatkowa (Dz.U. z 2026 r. poz. 622 ze zm.), art. 14k–14m
- Zakład Ubezpieczeń Społecznych
Stan prawny na dzień: 2026-11-09. Zakres: Teza dotyczy podatnika, który ma dokument potwierdzający uprawnienie do ulgi rehabilitacyjnej (orzeczenie o stopniu niepełnosprawności albo decyzję ZUS o całkowitej lub częściowej niezdolności do pracy), poniósł z własnych środków udokumentowany fakturą na swoje nazwisko koszt wymiany ogrzewania (kocioł, części, demontaż starego pieca, montaż nowego) i u którego ta zmiana usuwa konkretną trudność wynikającą z jego stanu zdrowia — tak jak u opisanej emerytki, u której lekarz orzecznik ZUS stwierdził trwałą i całkowitą niezdolność do pracy. Prawna ochrona z interpretacji z 27 października 2026 r. obejmuje tylko wnioskodawczynię i okoliczności, które opisała. Czego nie obejmuje: Tekst nie rozstrzyga sytuacji osób bez dokumentu potwierdzającego uprawnienie do ulgi (sam status emeryta nie wystarcza) ani osób, u których wymiana ogrzewania nie usuwa konkretnej trudności związanej z ich stanem zdrowia. Nie obejmuje rachunków za gaz jako bieżącego kosztu ogrzewania — to nie jest wydatek na przystosowanie domu. Interpretacja z 27 października 2026 r. prawnie wiąże tylko wnioskodawczynię; dla innych podatników jest wyłącznie wskazówką. Artykuł nie podaje odrębnego limitu kwotowego dla tego typu wydatków — wysokość odliczenia zależy od udokumentowanych kosztów, wkładu własnego i dochodu podatnika. Pochodzenie tekstu: Materiał przygotowany automatycznie na podstawie źródeł wymienionych powyżej i zweryfikowany pod kątem zgodności z nimi. Nie stanowi porady prawnej.
Brak komentarzy