

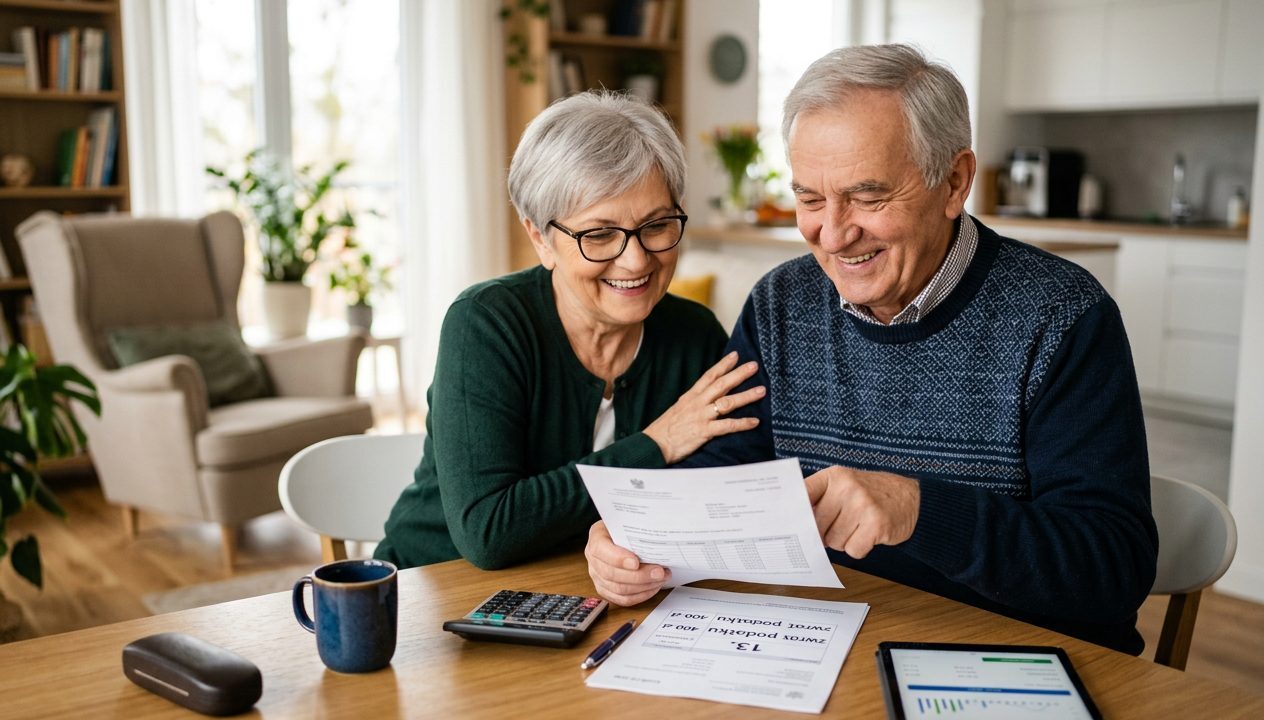
Część emerytów odzyska w 2027 r. podatek pobrany przy wypłacie trzynastej i czternastej emerytury w 2026 roku. W przykładzie z symulacji dla świadczenia 2185 zł brutto od marca zwrot sięga 400 zł, bo roczny dochód mieści się w kwocie wolnej wynoszącej 30 tys. zł. O tym, czy i ile wróci, decyduje jednak całoroczne rozliczenie, a nie sama wysokość emerytury.
Komu przysługuje zwrot podatku od 13. i 14. emerytury w 2027 roku?
Zwrot mogą odzyskać osoby, u których suma zaliczek pobranych w 2026 r. przewyższy podatek wyliczony od całorocznego dochodu. Przy zwykłej emeryturze do 2500 zł brutto ZUS zwykle nie potrąca zaliczki, stosując pełne miesięczne pomniejszenie podatku o 300 zł. W miesiącu wypłaty dodatkowego świadczenia dochód rośnie, a kwota zmniejszająca podatek się nie zmienia, więc zaliczka może pojawić się nawet przy niewielkiej emeryturze. Po zakończeniu roku liczy się jednak roczna kwota wolna w wysokości 30 tys. zł — jeśli dochód opodatkowany według skali mieści się w tym limicie, podatek wynosi zero i cała pobrana zaliczka wraca. Nadpłata może wystąpić także po przekroczeniu tego progu, o ile zaliczki i tak okażą się wyższe od ostatecznego podatku.
Ile wynosi zwrot 400 zł i skąd się bierze ta kwota?
W symulacji opartej na emeryturze 2185 zł brutto od marca 2026 r. senior w styczniu i lutym otrzymuje po 2075,02 zł, bo wypłaty przed marcową waloryzacją o 5,3 proc. są niższe. Po doliczeniu trzynastki i czternastki, które łącznie wynoszą 3956,98 zł brutto, roczny dochód takiej osoby zamyka się w kwocie 29 957,02 zł. To mniej niż 30 tys. zł limitu, więc roczny PIT wynosi 0 zł, a cała suma pobranych w ciągu roku zaliczek — 400 zł — podlega zwrotowi.
Symulacja pokazuje też inne warianty. Przy emeryturze 1978,49 zł roczny dochód to 27 499,70 zł, a zwrot z pobranych 350 zł zaliczek wynosi całe 350 zł. Przy emeryturze 2200 zł roczny dochód sięga 30 135,52 zł, czyli nieznacznie przekracza limit — mimo to z 402 zł zaliczek wraca 386 zł, bo podatek należny to zaledwie 16 zł. Wraz ze wzrostem emerytury nadpłata topnieje: przy 2500 zł brutto od marca, przy rocznym dochodzie 33 705,32 zł, zwrot to już tylko 29 zł. Autorzy wyliczeń zastrzegają, że to przykłady oparte na konkretnych założeniach, a nie oficjalna tabela wypłat ani maksymalne możliwe kwoty.
Jakie założenia stoją za tymi wyliczeniami?
Symulacja zakłada wypłaty świadczenia przez cały rok, dwie pełne dodatkowe emerytury wypłacone w różnych miesiącach po marcowej waloryzacji, rozliczenie indywidualne bez innych dochodów i ulg, pełne miesięczne pomniejszenie podatku o 300 zł oraz brak złożonego wniosku EPD-21. Kwoty sprzed marca odtworzono, dzieląc świadczenie powaloryzacyjne przez 1,053. Pełna czternastka przysługuje przy podstawowej emeryturze do 2900 zł brutto — powyżej tego progu działa mechanizm „złotówka za złotówkę”, który ją pomniejsza.
Co jeszcze wpływa na wysokość zwrotu podatku emeryta?
Samo otrzymanie trzynastki i czternastki nie gwarantuje nadpłaty. W rozliczeniu liczą się dodatkowo inne dochody opodatkowane według skali, na przykład wynagrodzenie z pracy, które zużywa kwotę wolną szybciej. Znaczenie mają też ulgi podatkowe oraz wspólne rozliczenie z małżonkiem, a także faktyczna suma zaliczek pobranych w ciągu roku, widoczna w dokumentach podatkowych. Nadpłatę wylicza się dla całego rocznego rozliczenia — nie ma jednej, z góry przypisanej kwoty zwrotu dla każdego odbiorcy dodatkowych świadczeń. Mechanizm obejmuje również świadczeniobiorców KRUS, choć u nich wynik zależy od indywidualnych dochodów i potrąceń.
Dlaczego wniosek EPD-21 zmienia sytuację niektórych seniorów?
Osoby, które przewidują roczny dochód opodatkowany według skali do 30 tys. zł, mogą złożyć formularz EPD-21 z wnioskiem o niepobieranie zaliczek. ZUS wskazuje, że uwzględniony wniosek działa również przy wypłacie trzynastki i czternastki i obowiązuje aż do jego wycofania lub zmiany. Jeśli dzięki niemu ZUS nie potrącił zaliczki, senior otrzymał wyższą kwotę już w momencie wypłaty świadczenia — i nie odzyska tych samych pieniędzy powtórnie w rocznym PIT. Złożenie wniosku już po wypłacie dodatków nie cofa wcześniej pobranych zaliczek, a przed skorzystaniem z formularza trzeba wziąć pod uwagę także dochody spoza ZUS.
Kiedy emeryci dostaną zwrot podatku w 2027 roku?
Według przepisów obowiązujących na 29 września 2026 r. rozliczenie PIT za 2026 rok trzeba złożyć między 15 lutego a 30 kwietnia 2027 r. Jeżeli z rozliczenia świadczeń wynika nadpłata, ZUS lub KRUS co do zasady wystawia formularz PIT-11A, na podstawie którego rozlicza się PIT-37. Warto sprawdzić zeznanie przygotowane w usłudze Twój e-PIT, porównać je z danymi od płatników, uwzględnić przysługujące odliczenia i sposób rozliczenia oraz zweryfikować numer rachunku do zwrotu przed zaakceptowaniem dokumentu. Standardowy termin zwrotu to do 45 dni przy zeznaniu elektronicznym i do trzech miesięcy przy papierowym, a wcześniejsza akceptacja PIT-37 przyspiesza całą procedurę względem czekania na automatyczne zatwierdzenie. Nie istnieje jedna wspólna data przelewu dla wszystkich świadczeniobiorców ani gwarancja otrzymania zwrotu już w lutym.
Warto też sprawdzić zasady dotyczące wstrzymania wypłaty renty rodzinnej przez ZUS, jeśli w rodzinie ktoś pobiera to świadczenie równolegle z emeryturą.
FAQ — najczęstsze pytania o zwrot podatku od trzynastki i czternastki
Czy każdy emeryt otrzyma zwrot podatku w 2027 roku? Nie — zwrot przysługuje tylko wtedy, gdy suma zaliczek pobranych w 2026 r. przewyższa podatek należny od całorocznego dochodu; decyduje o tym całe roczne rozliczenie, a nie sama wysokość świadczenia.
Czy złożenie wniosku EPD-21 po wypłacie trzynastki i czternastki cofnie pobrane zaliczki? Nie — złożenie formularza po wypłacie dodatków nie zastępuje rozliczenia zaliczek pobranych wcześniej.
Ile trwa zwrot podatku po złożeniu PIT-37? Standardowo do 45 dni przy zeznaniu elektronicznym i do trzech miesięcy przy zeznaniu papierowym, choć nie ma jednej gwarantowanej daty dla wszystkich seniorów.
Źródła
- Gazeta Prawna: Seniorzy mogą odzyskać podatek od trzynastki i czternastki w 2027 roku
- ZUS — informacje o świadczeniach i formularzu EPD-21
- Internetowy System Aktów Prawnych — ustawa o podatku dochodowym od osób fizycznych i Ordynacja podatkowa
Czy Twoja emerytura mieści się w przedziale z tabeli, przy którym zwrot wynosi 400 zł, czy raczej zbliża się do progu, po którym nadpłata topnieje?
Stan prawny na dzień: 2026-09-29. Zakres: Symulacja dotyczy osób pobierających emeryturę z ZUS (oraz, z zastrzeżeniem odrębnego wyniku, świadczeniobiorców KRUS), które otrzymały pełną trzynastą i czternastą emeryturę w 2026 r., rozliczają się indywidualnie, nie mają innych dochodów opodatkowanych według skali ani ulg, nie złożyły wniosku EPD-21 i którym ZUS stosował pełne miesięczne pomniejszenie podatku o 300 zł. Zwrot zależy od tego, czy suma zaliczek pobranych w roku przewyższa podatek należny od całorocznego dochodu, co jest sprawdzane dopiero w rozliczeniu PIT za 2026 r. między 15 lutego a 30 kwietnia 2027 r. Czego nie obejmuje: Artykuł nie dotyczy osób z dodatkowymi dochodami opodatkowanymi według skali (np. z pracy), osób korzystających z ulg podatkowych lub wspólnego rozliczenia z małżonkiem, osób które złożyły wniosek EPD-21 (dla nich zwrot nie wystąpi ponownie), a także nie podaje jednej wspólnej daty wypłaty zwrotu dla wszystkich świadczeniobiorców ani nie stanowi oficjalnej tabeli wypłat ZUS. Pochodzenie tekstu: Materiał przygotowany automatycznie na podstawie źródeł wymienionych powyżej i zweryfikowany pod kątem zgodności z nimi. Nie stanowi porady prawnej.
Brak komentarzy