

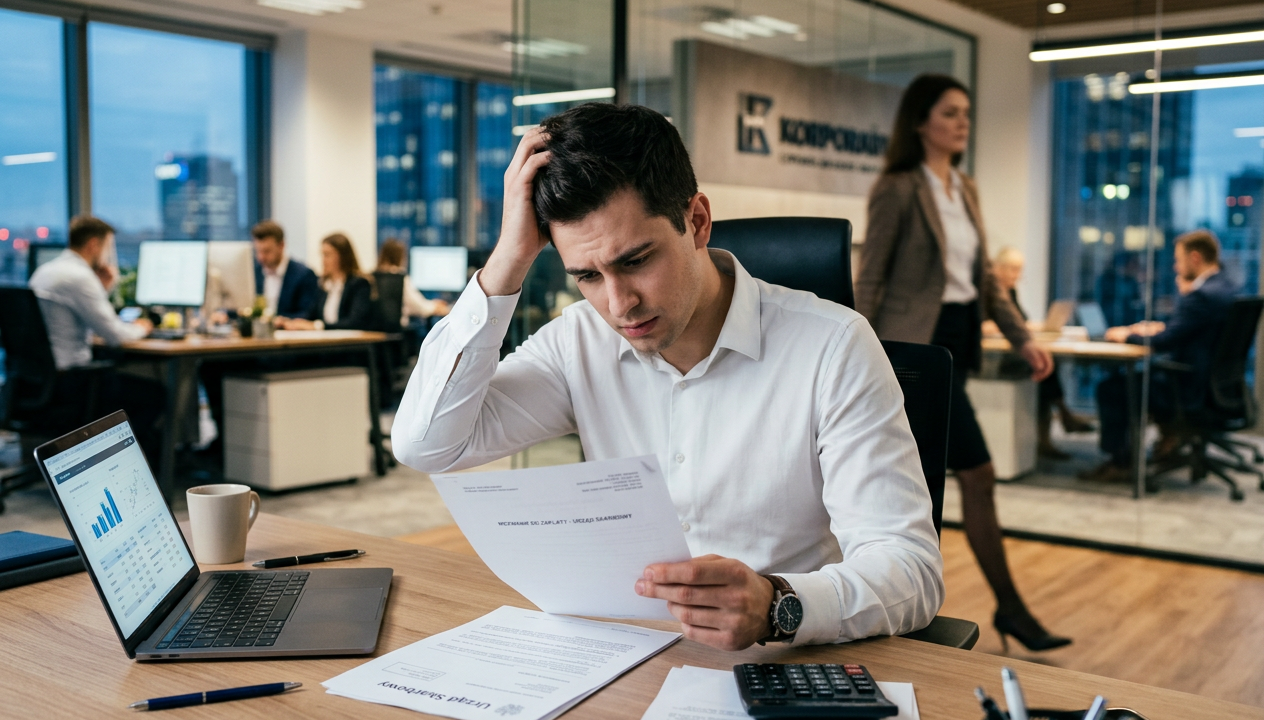
Sytuacja, w której pracodawca pobiera zaliczkę na podatek dochodowy od wynagrodzenia pracownika, a następnie jej nie odprowadza do urzędu skarbowego, brzmi jak problem leżący wyłącznie po stronie płatnika. Tymczasem Dyrektor Krajowej Informacji Skarbowej wydał interpretację, która może zaskoczyć wielu podatników: to pracownik ponosi odpowiedzialność za prawidłowe rozliczenie podatku — nawet jeśli błąd popełnił pracodawca. Warto poznać szczegóły tej sprawy, zanim złoży się roczne zeznanie podatkowe.
Pracodawca jako płatnik podatku — na czym polega jego rola?
Zgodnie z przepisami ustawy o podatku dochodowym od osób fizycznych, pracodawca pełni funkcję płatnika. Oznacza to, że jest zobowiązany do obliczenia, pobrania z wynagrodzenia pracownika oraz terminowego wpłacenia zaliczki na podatek dochodowy do właściwego urzędu skarbowego. Pracownik nie dokonuje tych czynności samodzielnie — ufa, że pracodawca wywiązuje się ze swoich obowiązków. Problem pojawia się wówczas, gdy płatnik pobiera zaliczkę, ale jej nie wpłaca, lub gdy wykazuje w formularzu PIT-11 nieprawdziwe kwoty. Eksperci podatkowi zwracają uwagę, że takie sytuacje zdarzają się częściej, niż mogłoby się wydawać — szczególnie w firmach przeżywających problemy finansowe.
Interpretacja KIS: odpowiedzialność podatnika mimo błędu płatnika
Dyrektor Krajowej Informacji Skarbowej w wydanej interpretacji indywidualnej przesądził, że obowiązek prawidłowego rozliczenia podatku dochodowego spoczywa ostatecznie na podatniku — czyli na pracowniku. Nawet jeśli pracodawca wykazał w PIT-11 błędne lub nieprawdziwe kwoty, to właśnie pracownik odpowiada za złożenie rzetelnego zeznania rocznego. Urząd skarbowy nie przejmuje bowiem odpowiedzialności za dane przekazane przez płatnika w informacji podatkowej. Oznacza to w praktyce, że jeśli PIT-11 zawiera zaniżone przychody lub zawyżone zaliczki, a pracownik przepisze te dane do swojego PIT-37 bez weryfikacji, może narazić się na zaległość podatkową wraz z odsetkami. Specjaliści z zakresu prawa podatkowego podkreślają, że taka interpretacja przepisów, choć surowa wobec podatników, wynika wprost z konstrukcji polskiego systemu podatkowego.
Jak sprawdzić PIT-11 przed złożeniem zeznania rocznego?
Eksperci rekomendują, aby każdy pracownik przed złożeniem rocznego zeznania podatkowego dokładnie zweryfikował dane zawarte w otrzymanym PIT-11. Warto zwrócić szczególną uwagę na kilka kluczowych kwestii. Po pierwsze, należy sprawdzić, czy suma przychodów wskazana przez pracodawcę zgadza się z rzeczywiście wypłaconymi wynagrodzeniami — pomocne będą w tym paskii płacowe lub historia przelewów bankowych. Po drugie, warto porównać kwotę pobranych zaliczek na podatek z własnymi wyliczeniami lub danymi z aplikacji e-Urząd Skarbowy, gdzie widoczne są informacje o wpłatach dokonanych przez płatnika. Po trzecie, w przypadku jakichkolwiek niezgodności należy niezwłocznie skontaktować się z pracodawcą i zażądać wyjaśnień lub korekty PIT-11. Warto wiedzieć, że złożenie korekty zeznania podatkowego po wykryciu błędu pozwala uniknąć lub znacząco ograniczyć ewentualne sankcje ze strony organów skarbowych.
Co zrobić, gdy pracodawca nie chce lub nie może skorygować PIT-11?
Jeżeli pracodawca odmawia wystawienia korekty PIT-11 lub jest niedostępny — na przykład w wyniku upadłości firmy — pracownik nie jest pozostawiony bez wyjścia. Specjaliści wskazują, że w takiej sytuacji należy samodzielnie ustalić rzeczywiste kwoty przychodów i odprowadzonych zaliczek, a następnie złożyć zeznanie podatkowe oparte na własnych dokumentach, dołączając pisemne wyjaśnienie rozbieżności. Fakt, że pracodawca dopuścił się nieprawidłowości, można następnie zgłosić do urzędu skarbowego lub Państwowej Inspekcji Pracy. Należy jednak pamiętać, że zgłoszenie naruszenia przez pracodawcę nie zwalnia pracownika z obowiązku terminowego i prawidłowego rozliczenia własnego podatku dochodowego.
Najczęściej zadawane pytania
Czy pracownik może zostać ukarany za błąd w PIT-11 popełniony przez pracodawcę?
Tak — zgodnie z interpretacją Dyrektora KIS podatnik jest zobowiązany do prawidłowego rozliczenia podatku niezależnie od treści PIT-11 wystawionego przez płatnika. Jeśli pracownik złoży zeznanie zawierające błędne dane przejęte z PIT-11, urząd skarbowy może dochodzić zapłaty zaległego podatku wraz z odsetkami. Odpowiedzialność karna skarbowa pracodawcy za nieodprowadzenie zaliczek jest odrębną kwestią i nie eliminuje obowiązku podatkowego pracownika.
Gdzie sprawdzić, czy pracodawca faktycznie odprowadził zaliczki na podatek?
Pracownik może zweryfikować wpłaty dokonane przez pracodawcę logując się do aplikacji e-Urząd Skarbowy dostępnej na stronie podatki.gov.pl. W zakładce dotyczącej rozliczeń widoczne są informacje o zaliczkach przekazanych przez płatnika do urzędu skarbowego. Rozbieżność między kwotą wskazaną w PIT-11 a rzeczywistą wpłatą powinna być sygnałem do natychmiastowego działania i kontaktu z pracodawcą lub doradcą podatk


Brak komentarzy