

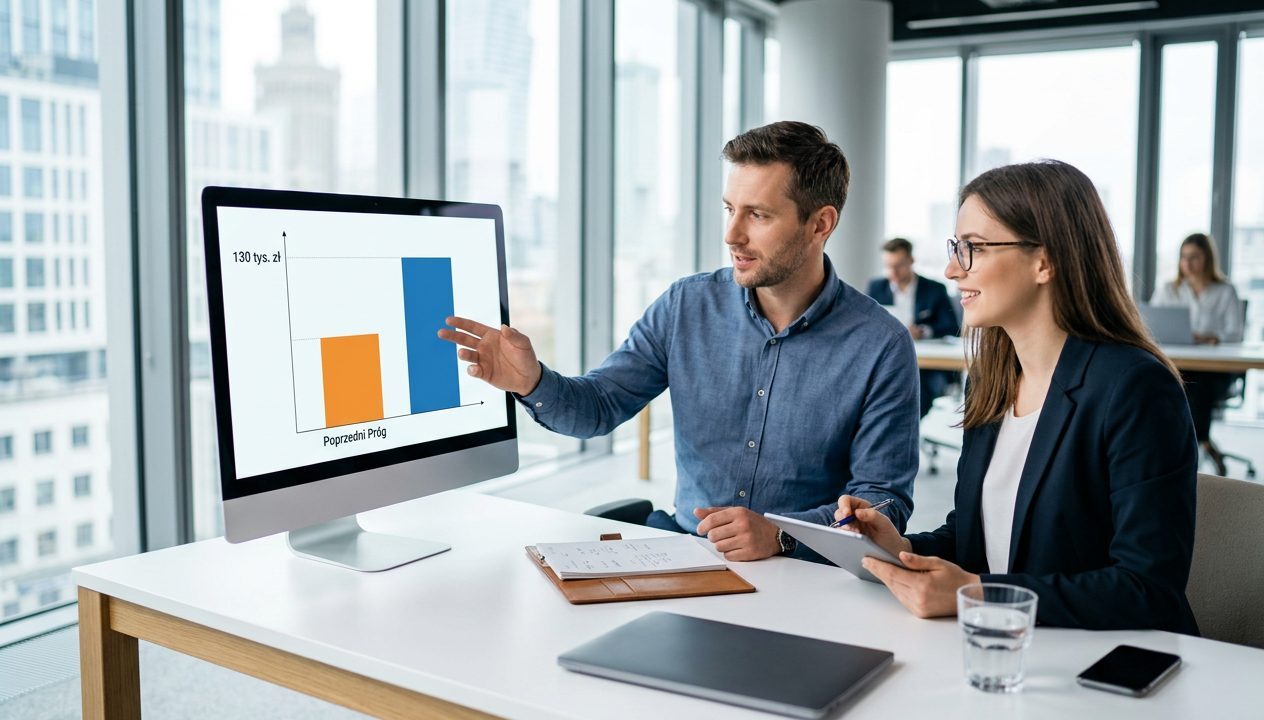
Sejm uchwalił w czwartek ustawę zmieniającą skalę podatkową PIT: pierwszy próg podatkowy wzrośnie ze 120 tys. zł do 130 tys. zł, a dla dochodów między 130 a 150 tys. zł pojawi się nowa stawka 24 proc. Od 2028 r. progi podatkowe mają być co roku waloryzowane o wskaźnik inflacji — to efekt poprawki zgłoszonej przez Ryszarda Petru, którą posłowie przyjęli jako wniosek mniejszości. Eksperci podatkowi cytowani przez money.pl oceniają, że ta automatyczna waloryzacja jest ważniejsza niż sama nowa stawka, bo ma ograniczyć zjawisko tzw. cichej podwyżki podatków wynikającej z zamrożonych progów.
Co dokładnie zmienia uchwalona ustawa?
Ustawa podnosi dotychczasowy próg podatkowy ze 120 tys. zł do 130 tys. zł oraz wprowadza dodatkowy, drugi próg na poziomie 150 tys. zł. Dla dochodów mieszczących się między 130 a 150 tys. zł ma obowiązywać nowa stawka w wysokości 24 proc. Sejm przyjął też poprawkę wprowadzającą coroczną waloryzację progów o wskaźnik inflacji — ten mechanizm ma zacząć działać od 2028 roku.
Przy okazji posłowie zdecydowali o usunięciu z ustawy innego elementu, który pierwotnie miał sfinansować te zmiany — podwyżki stawki CIT z 19 do 22 proc. dla największych firm, czyli tych o przychodach przekraczających 50 mln euro. Tę poprawkę zgłosili wspólnie Ryszard Petru i poseł niezrzeszony Janusz Kowalski.
Dlaczego eksperci mówią o “cichej podwyżce podatków”?
Piotr Juszczyk, główny doradca podatkowy InFaktu, powiedział money.pl, że dotychczasowy brak waloryzacji progów działał jak ukryty mechanizm zwiększający obciążenia podatkowe z roku na rok, mimo że nikt formalnie nie podnosił stawek. Jego zdaniem wprowadzenie automatycznej waloryzacji od 2028 r. jest cenniejsze niż sama nowa 24-procentowa stawka, bo przerywa ten mechanizm. Zwrócił też uwagę, że z ustawy wykreślono planowaną podwyżkę CIT, która miała finansować reformę PIT.
Rafał Sidorowicz, doradca podatkowy cytowany przez PAP, tłumaczy mechanizm w ten sposób: gdy rosną ceny i pensje, sam wzrost dochodu nominalnego nie powinien automatycznie oznaczać wyższego podatku. Jak zaznaczył, przy zamrożonych progach dzieje się jednak dokładnie odwrotnie — podwyżka pensji nie musi realnie oznaczać większej siły nabywczej, bo część dodatkowego dochodu może wpaść w wyższy próg podatkowy.
Czy waloryzacja progów rozwiąże problemy systemu podatkowego?
Według Rafała Sidorowicza nie — sama waloryzacja progów nie rozwiąże wszystkich problemów polskiego systemu podatkowego. Ekspert ocenia jednak, że mechanizm ten pomoże zachować większą część realnej wartości zarobków, co ma znaczenie zarówno dla bieżących wydatków gospodarstw domowych, jak i dla możliwości oszczędzania. Sidorowicz podkreślił także, że nie każdy podatnik odczuje skutki zmiany w jednakowym stopniu, ale sam kierunek reformy ocenia pozytywnie, bo wprowadza do systemu element przewidywalności — progi nie będą już podnoszone wyłącznie wtedy, gdy zapadnie taka decyzja polityczna.
Więcej o zasadach rozliczania dochodów i obowiązujących progach podatkowych można sprawdzić w innych materiałach na temat zmian w podatku PIT i ich wpływu na wynagrodzenia oraz waloryzacji świadczeń pracowniczych publikowanych na NowoczesnePrawoPracy.pl.
FAQ – najczęstsze pytania
Od kiedy progi PIT mają być waloryzowane o inflację?
Jak wynika z przyjętej przez Sejm poprawki, automatyczna waloryzacja progów podatkowych o wskaźnik inflacji ma wejść w życie od 2028 roku.
Jaki jest nowy próg podatkowy po zmianach uchwalonych przez Sejm?
Według uchwalonej ustawy pierwszy próg podatkowy wzrasta ze 120 tys. zł do 130 tys. zł, a dla dochodów między 130 a 150 tys. zł ma obowiązywać nowa stawka 24 proc.
Czy podwyżka CIT dla dużych firm weszła ostatecznie do ustawy?
Nie – Sejm przyjął wniosek mniejszości, który wykreślił z ustawy podwyżkę CIT z 19 do 22 proc. dla firm o przychodach powyżej 50 mln euro.
Źródła
Czy zamrożone dotąd progi podatkowe realnie obniżały Twoją pensję w ostatnich latach? Podziel się swoją oceną w komentarzu.
Stan prawny na dzień: 2026-10-23. Zakres: Dotyczy podatników PIT rozliczających się według skali podatkowej w Polsce. Stan na 23 października 2026 r.: Sejm uchwalił ustawę podnoszącą próg do 130 tys. zł i wprowadzającą drugi próg 150 tys. zł, ale ustawa nie została jeszcze podpisana przez prezydenta ani opublikowana, a źródło nie podaje daty wejścia w życie tych progów — obowiązujący dziś próg to wciąż 120 tys. zł. Nowe progi zaczną dotyczyć podatników po wejściu ustawy w życie. Dotyczy też osób, których dochody od 2028 r. będą podlegać corocznej waloryzacji progów o inflację — to jedyny element ustawy, dla którego źródło podaje konkretną datę wejścia w życie. Czego nie obejmuje: Artykuł nie dotyczy osób rozliczających się na zasadach ryczałtu, podatku liniowego ani innych form opodatkowania działalności gospodarczej. Nie obejmuje też szczegółowych zasad opodatkowania CIT – z ustawy wykreślono planowaną podwyżkę CIT dla dużych firm, więc temat ten nie wszedł w życie w opisywanym kształcie. Artykuł nie precyzuje też, jak dokładnie będzie liczony wskaźnik waloryzacji ani jakie organy będą go ustalać. Pochodzenie tekstu: Materiał przygotowany automatycznie na podstawie źródeł wymienionych powyżej i zweryfikowany pod kątem zgodności z nimi. Nie stanowi porady prawnej.
Brak komentarzy