
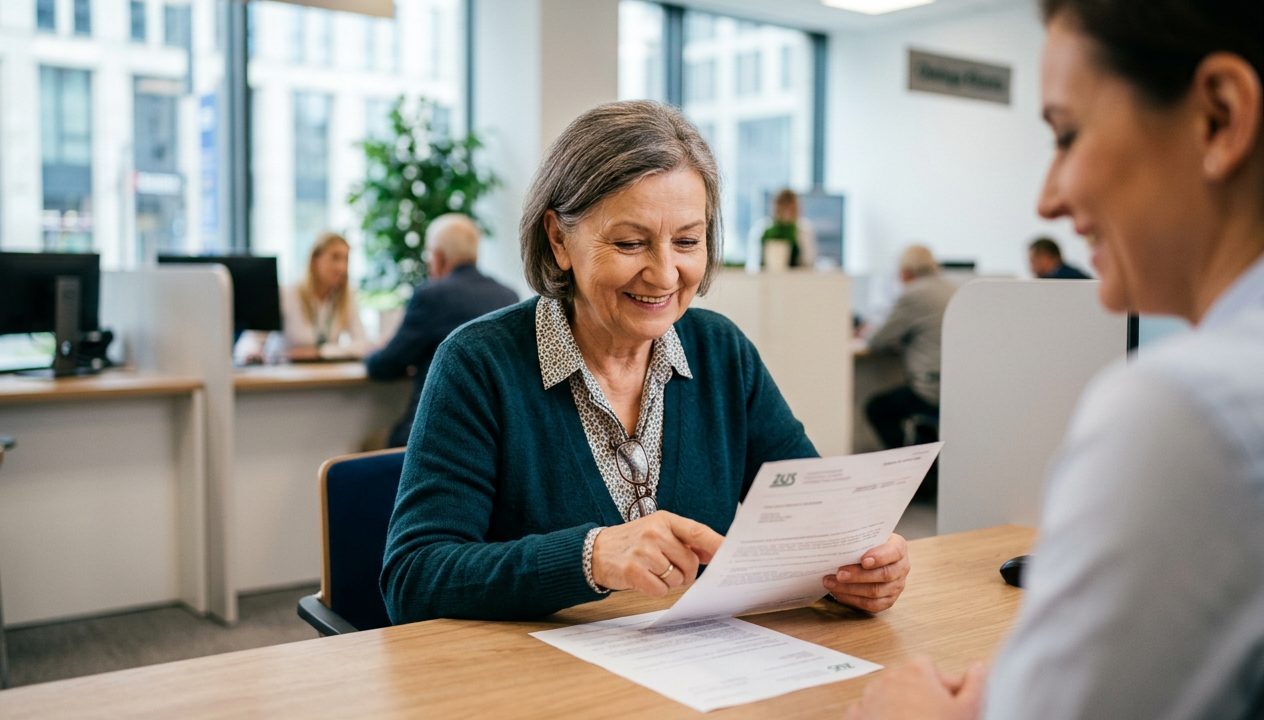
ZUS przelicza emerytury kobiet z roczników 1949-1968 automatycznie, bez żadnego wniosku, gdy kończą one 65 lat – jak wskazują eksperci cytowani przez gazetaprawna.pl, przeciętny wzrost świadczenia sięga 54,4 proc. W 2026 roku proces obejmuje przede wszystkim kobiety urodzone w 1961 roku, które w przeszłości zapisały się do OFE i mają z tego tytułu środki na subkoncie prowadzonym przez ZUS.
Kogo dotyczy automatyczne przeliczenie emerytury przez ZUS?
Automatyczne przeliczenie obejmuje wyłącznie kobiety – i nie wszystkie. Zgodnie z informacjami przywołanymi przez gazetaprawna.pl, trzeba należeć do roczników 1949-1968 oraz mieć w przeszłości członkostwo w Otwartym Funduszu Emerytalnym, co przełożyło się na posiadanie środków na subkoncie w ZUS. W 2026 r. mechanizm dotyczy w szczególności kobiet urodzonych w 1961 roku.
Jaki warunek trzeba spełnić, by ZUS podniósł emeryturę?
Oprócz płci, rocznika i członkostwa w OFE liczy się jeszcze jeden, mniej znany próg. Jak podaje serwis, kapitał zgromadzony na subkoncie w momencie, gdy kobieta kończy 60 lat, musi sięgać co najmniej dwudziestokrotności dodatku pielęgnacyjnego – obecnie jest to 7 333,60 zł. Gdy środki na subkoncie są niższe, ZUS nie dzieli wypłaty świadczenia na dwa etapy, a opisywana podwyżka w wieku 65 lat w ogóle nie następuje.
Na czym polega mechanizm okresowej emerytury kapitałowej?
Jak wskazuje źródło, cały mechanizm opiera się na tzw. okresowej emeryturze kapitałowej, regulowanej przez art. 26c ustawy emerytalnej. Z opisu wynika, że ZUS liczy świadczenie dla wskazanych roczników w dwóch krokach. W wieku 60 lat urząd wylicza standardową emeryturę z pierwszego filaru i dodatkowo przyznaje okresowe świadczenie kapitałowe, finansowane ze środków zebranych na subkoncie. Gdy kobieta kończy 65 lat – czyli wiek emerytalny przewidziany dla mężczyzn – to drugie świadczenie wygasa z mocy prawa, a placówka ZUS z urzędu wylicza emeryturę docelową od nowa.
O ile rośnie emerytura po przeliczeniu w wieku 65 lat?
Z analiz dr. Tomasza Lasockiego, eksperta ds. ubezpieczeń społecznych, przywołanych przez gazetaprawna.pl, wynika, że przeciętny wzrost świadczenia po ponownym przeliczeniu w wieku 65 lat wynosi 54,4 proc. Skala podwyżki różniła się w zależności od roku: kobiety kończące 65 lat w 2017 roku odnotowały wzrost o 36,5 proc., w 2019 roku – o 47,6 proc., a w latach 2020-2021 przeliczenie podnosiło świadczenie o ponad 61 proc. Najwyższy wynik przypadł, jak podaje serwis, na 2022 rok, gdy emerytury wzrosły rok do roku o 71,2 proc., natomiast w 2023 roku przeciętny zysk wyniósł 58,5 proc.
Eksperci wyjaśniają ten skok dwoma czynnikami. Pierwszy to wysoka, coroczna waloryzacja kapitału na subkoncie w ciągu pięciu lat pobierania pierwszego świadczenia. Drugi to krótsze – liczone przez GUS w miesiącach – statystyczne dalsze trwanie życia w wieku 65 lat w porównaniu z wiekiem 60 lat. Większy, zwaloryzowany kapitał podzielony przez mniejszą liczbę miesięcy daje w efekcie wyższą comiesięczną wypłatę.
Pułapka: renta rodzinna po zmarłym mężu może zniknąć
Prawnicy cytowani przez gazetaprawna.pl ostrzegają przed jednym poważnym zagrożeniem. Dotyczy ono kobiet, które po 60. roku życia owdowiały i zawiesiły własną emeryturę, by pobierać korzystniejszą rentę rodzinną po zmarłym mężu. Jak wskazuje serwis, gdy taka kobieta kończy 65 lat, system informatyczny ZUS może automatycznie zawiesić rentę rodzinną i uruchomić wypłatę nowo przeliczonej emerytury własnej. Jeśli przeliczona emerytura – nawet mimo dużego wzrostu – wciąż jest niższa niż renta rodzinna, kobieta zacznie otrzymywać mniejsze przelewy. Źródło radzi w takiej sytuacji jak najszybciej złożyć do ZUS wniosek o powrót do pobierania renty po mężu.
Paradoks: dłuższa praca po prostu się nie opłaca
Jak wskazuje gazetaprawna.pl, eksperci zwracają uwagę na skutek, jaki opisany mechanizm wywołuje na rynku pracy. Dla kobiet z roczników 1949-1968 z czysto finansowego punktu widzenia korzystniejsze bywa zakończenie pracy dokładnie w wieku 60 lat, pobieranie niższego świadczenia i doczekanie do 65. roku życia, niż dalsza praca i odprowadzanie nowych składek przez te same pięć lat. Połączenie częstej waloryzacji subkonta z korzystniejszymi tablicami trwania życia dla 65-latek daje w tym zestawieniu – jak podaje serwis – lepszy wynik finansowy niż kontynuowanie zatrudnienia. Z tego powodu, zdaniem cytowanych ekspertów, rządowe starania o wydłużenie efektywnego wieku emerytalnego w Polsce napotykają przeszkodę, która ustąpi dopiero, gdy wygasną przepisy o subkontach i okresowych emeryturach kapitałowych dla tych konkretnych roczników.
Najczęściej zadawane pytania
Czy trzeba złożyć wniosek, aby ZUS przeliczył emeryturę w wieku 65 lat?
Nie – jak podaje gazetaprawna.pl, ZUS dokonuje przeliczenia z urzędu, automatycznie, bez konieczności składania wniosku czy wizyty w placówce.
Kto nie otrzyma automatycznej podwyżki emerytury?
Według źródła mechanizm nie obejmuje mężczyzn ani kobiet, które nie były członkami OFE. Nie dotyczy też kobiet, u których stan subkonta w wieku 60 lat był niższy niż 7 333,60 zł – w takim przypadku ZUS nie dzieli wypłaty na dwa etapy.
Co się dzieje, gdy nowa emerytura jest niższa niż renta rodzinna po mężu?
Jak podaje serwis, w takiej sytuacji trzeba jak najszybciej złożyć do ZUS wniosek o powrót do pobierania renty rodzinnej, jeśli przeliczona emerytura własna okaże się niższa.
Źródła
- gazetaprawna.pl – ZUS sam podniesie ci emeryturę; tysiące Polek korzysta z ukrytej luki
- ZUS – zus.pl (instytucja prowadząca subkonta i wypłacająca świadczenia opisane w artykule)
- GUS – stat.gov.pl (źródło tablic dalszego trwania życia przywołanych w artykule)
Czy w Twojej rodzinie jest kobieta z rocznika 1961, która w tym roku kończy 65 lat – sprawdziliście już, czy ZUS przeliczył jej świadczenie?
Stan prawny na dzień: 2026-10-22. Zakres: Opisywany mechanizm, według gazetaprawna.pl, dotyczy kobiet urodzonych w latach 1949-1968 (w 2026 r. w szczególności rocznika 1961), które w przeszłości były członkami OFE i mają z tego tytułu środki na subkoncie w ZUS, pod warunkiem że stan tego subkonta w wieku 60 lat wynosił co najmniej 7 333,60 zł (20-krotność dodatku pielęgnacyjnego). Czego nie obejmuje: Artykuł nie dotyczy mężczyzn, kobiet z innych roczników niż 1949-1968, kobiet, które nigdy nie były w OFE, oraz kobiet, u których stan subkonta w wieku 60 lat był niższy niż 7 333,60 zł – w tych przypadkach opisywane automatyczne przeliczenie, według źródła, nie następuje. Artykuł nie rozstrzyga też szczegółowych reguł obliczania wysokości przeliczonej emerytury w indywidualnych przypadkach, a jedynie podaje średnie i roczne wartości procentowe wzrostu. Pochodzenie tekstu: Materiał przygotowany automatycznie na podstawie źródeł wymienionych powyżej i zweryfikowany pod kątem zgodności z nimi. Nie stanowi porady prawnej.
Brak komentarzy