
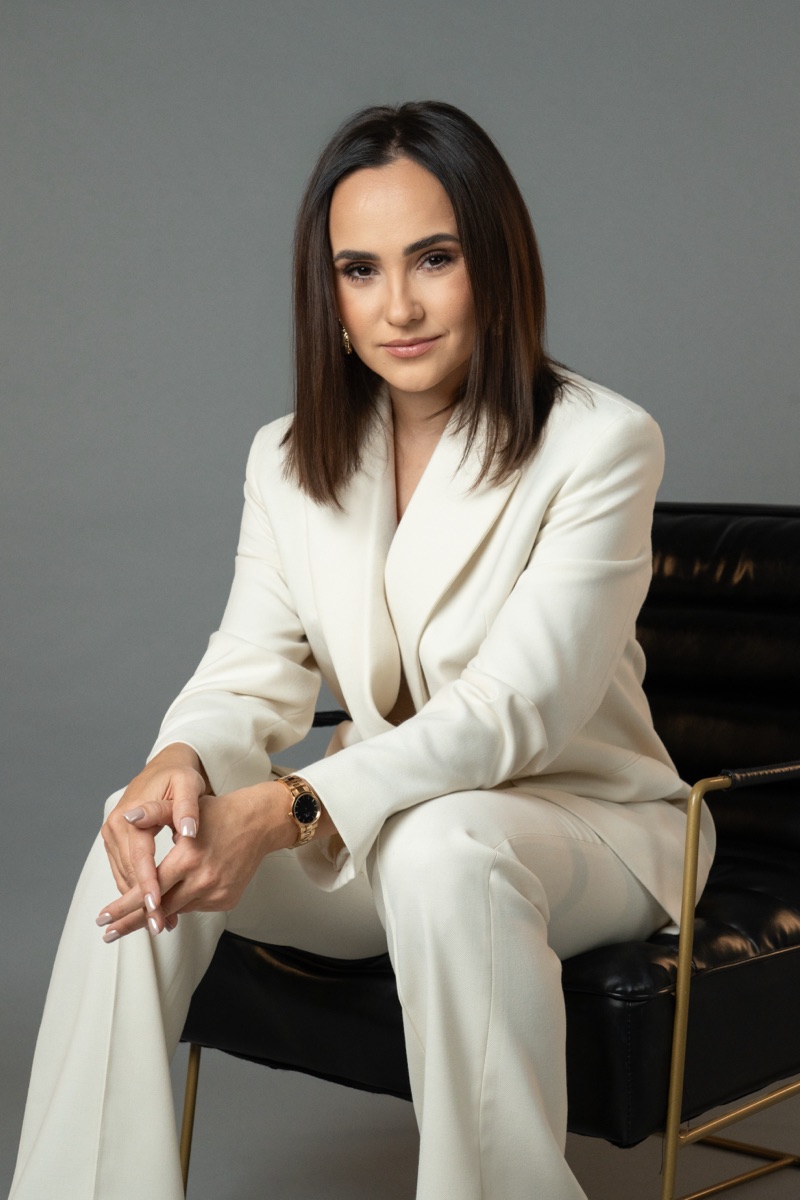
Julita Szaruta
Prawnik i doradca podatkowy, nr wpisu 15275. Autorka i współautorka publikacji podatkowych C.H. Beck, ekspertka w obszarze podatków, kryptoaktywów, Web3, podatku u źródła, MDR i fundacji rodzinnych. W przeszłości pracowała w Ministerstwie Finansów oraz pełniła funkcję zastępcy dyrektora Departamentu Nadzoru I w Ministerstwie Aktywów Państwowych. Jej doświadczenie potwierdzają źródła urzędowe, wydawnicze i stenogramy Senatu RP, a aktualna działalność publiczna obejmuje między innymi MiCA, DAC8, sukcesję biznesu oraz opodatkowanie aktywów cyfrowych.
Profil źródłowy. Ostatnia weryfikacja: 9 października 2026 r.
Kim jest Julita Szaruta
Julita Szaruta jest prawnikiem i doradcą podatkowym. Jej numer wpisu 15275 widnieje w urzędowym wykazie osób, które uzyskały wpis na listę doradców podatkowych. Publiczny profil autorski Wydawnictwa C.H. Beck potwierdza wykształcenie prawnicze, ukończenie studiów podyplomowych z podatków i prawa podatkowego oraz doświadczenie zdobywane w kancelariach prawno-podatkowych i Ministerstwie Finansów.
Zakres specjalizacji
Profil zawodowy Julity Szaruty łączy klasyczne doradztwo podatkowe z regulacjami nowych technologii. Zakres jej publicznej działalności eksperckiej obejmuje w szczególności:
- podatek dochodowy od osób prawnych i fizycznych, VAT oraz podatek u źródła (WHT),
- raportowanie schematów podatkowych (MDR) i zagraniczne jednostki kontrolowane (CFC),
- ulgi i preferencje podatkowe, obowiązki płatników oraz rozliczenia międzynarodowe,
- regulacje Web3, kryptoaktywa, MiCA, DAC8 i opodatkowanie aktywów cyfrowych,
- fundacje rodzinne, sukcesję biznesu i podatkowe skutki inwestycji,
- transakcje M&A, ład korporacyjny i nadzór właścicielski.
Doświadczenie zawodowe
Julita Szaruta prowadzi JS Tax Kancelarię Doradcy Podatkowego. Wcześniej zdobywała doświadczenie w kancelariach prawno-podatkowych, między innymi przy zagadnieniach podatków dochodowych, transakcji międzynarodowych, M&A, WHT i nowych technologii. Jej publiczne wypowiedzi z 2026 r. dotyczą między innymi opodatkowania kryptoaktywów, dyrektywy DAC8, rozporządzenia MiCA i zmian w opodatkowaniu fundacji rodzinnych.
Występuje również jako autorka i współautorka komentarzy, opracowań oraz książek kierowanych do doradców podatkowych, przedsiębiorców, działów finansowych i księgowych.
Doświadczenie w administracji publicznej
Publiczne źródła potwierdzają dwa odrębne etapy pracy w administracji: zagadnienia schematów podatkowych w Ministerstwie Finansów oraz funkcję kierowniczą w Departamencie Nadzoru I Ministerstwa Aktywów Państwowych. Oficjalne zapisy Senatu dokumentują również zakres jej publicznych wypowiedzi w imieniu resortu, w tym stanowisko dotyczące Prawa pocztowego, konsultacji międzyresortowych, finansowania zwolnień oraz rozliczalności dotacji.
Ministerstwo Finansów
Publiczny profil autorski C.H. Beck potwierdza, że w Ministerstwie Finansów zajmowała się tematyką schematów podatkowych. Obejmowało to obszar informacji o schematach podatkowych (MDR), raportowanych do Szefa Krajowej Administracji Skarbowej. To doświadczenie stanowi źródłowe uzasadnienie dla wskazywania MDR jako jednego z jej obszarów specjalizacji.
Źródło: profil autorski C.H. Beck.
Ministerstwo Aktywów Państwowych
W Ministerstwie Aktywów Państwowych pełniła funkcję zastępcy dyrektora Departamentu Nadzoru I. Oficjalny zapis posiedzenia Komisji Praw Człowieka, Praworządności i Petycji Senatu RP z 18 maja 2023 r. wskazuje ją z imienia, nazwiska i funkcji. Podczas posiedzenia przedstawiała stanowisko resortu dotyczące projektowanej zmiany Prawa pocztowego, konsultacji międzyresortowych, finansowania zwolnień z opłat oraz rozliczalności dotacji.
Źródło: Senat RP, posiedzenie komisji nr 258 z 18 maja 2023 r..
Udział w procesie legislacyjnym
29 października 2025 r. uczestniczyła jako przedstawiciel strony społecznej w posiedzeniu Komisji Budżetu i Finansów Publicznych Senatu RP dotyczącym zmian w opodatkowaniu fundacji rodzinnych. W publicznym stenogramie omawiała wpływ projektowanych regulacji na sukcesję, 36-miesięczny okres utrzymania aktywów oraz inwestowanie przez fundacje rodzinne w podmioty transparentne podatkowo.
Źródło: Senat RP, zapis posiedzenia Komisji Budżetu i Finansów Publicznych.
Uprawnienia i wykształcenie
- Doradca podatkowy, numer wpisu 15275 – numer potwierdzony w urzędowym wykazie Ministerstwa Finansów.
- Magister prawa – absolwentka Wydziału Prawa Uniwersytetu w Białymstoku.
- Podyplomowe Studium Podatków i Prawa Podatkowego – Wydział Prawa i Administracji Uniwersytetu Warszawskiego.
- Fuzje i Przejęcia Przedsiębiorstw – studia podyplomowe w Szkole Głównej Handlowej w Warszawie, zgodnie z dokumentacją zawodową przekazaną redakcji.
Książki i publikacje fachowe
Poniższy wykaz obejmuje zweryfikowane publiczne rekordy wydawnicze odnalezione do 9 października 2026 r. Przy każdej pozycji odsyłamy do strony wydawcy albo publicznego rekordu bibliograficznego.
- Opodatkowanie u źródła. Pobór podatku u źródła. Mechanizm zapłaty i zwrotu. Opinia o stosowaniu preferencji. Oświadczenia płatnika
- Ulgi podatkowe. Odliczenia, zwolnienia oraz inne preferencje podatkowe w PIT i CIT
- Deklaracje podatkowe z wyjaśnieniami + wzory do pobrania
- Instrukcje księgowe i podatkowe: Polski Ład
- Zmiany w podatkach i księgowości 2022: Polski Ład
- Zmiany w podatkach i księgowości 2023
Artykuły i komentarze eksperckie
- Kryptoaktywa pod lupą fiskusa. Dyrektywa DAC8
- Handlujesz krypto? Giełda zapyta, gdzie płacisz podatki
- Fundacja rodzinna z bitcoinem zapłaci 25 proc. CIT. Ministerstwo Finansów chce doprecyzować przepisy
Wystąpienia publiczne i medialne
- Rozporządzenie MiCA weszło w życie. Kto zyskał, kto stracił?
- Stanowisko strony społecznej przed Komisją Budżetu i Finansów Publicznych Senatu RP
- Wystąpienie jako zastępca dyrektora Departamentu Nadzoru I w MAP
- Konferencja „WHT a odpowiedzialność płatnika – aktualne wyzwania i kierunki interpretacyjne”
Najczęstsze pytania o Julitę Szarutę
Poniższe odpowiedzi zbierają najważniejsze informacje o uprawnieniach, specjalizacji, pracy w administracji i dorobku autorskim. Każda odpowiedź odsyła do dowodów wskazanych w odpowiedniej sekcji profilu oraz w końcowym wykazie źródeł. Odpowiedzi opisują wyłącznie fakty potwierdzone do 9 października 2026 r.; nie zastępują porady podatkowej i nie rozszerzają publicznych źródeł o nieudokumentowane funkcje lub kompetencje.
Czy Julita Szaruta jest doradcą podatkowym?
Tak. Julita Szaruta jest wpisana na listę doradców podatkowych pod numerem 15275. Numer i nazwisko potwierdza urzędowy wykaz opublikowany przez Ministerstwo Finansów. Na profilu zamieszczono bezpośredni odnośnik do dokumentu źródłowego, dlatego informację można zweryfikować niezależnie od treści tej strony i bez opierania się wyłącznie na deklaracji redakcji.
W czym specjalizuje się Julita Szaruta?
Jej publiczna działalność zawodowa i autorska obejmuje podatki dochodowe, WHT, MDR, ulgi podatkowe, fundacje rodzinne oraz regulacje Web3 i kryptoaktywów. W aktualnych artykułach i wypowiedziach omawia również MiCA, DAC8, rezydencję podatkową użytkowników platform krypto oraz opodatkowanie aktywów cyfrowych w fundacjach rodzinnych.
Czy pracowała w Ministerstwie Finansów?
Tak. Profil autorski Wydawnictwa C.H. Beck potwierdza doświadczenie zawodowe zdobywane w Ministerstwie Finansów przy tematyce schematów podatkowych. Na tej podstawie profil przypisuje jej doświadczenie w obszarze MDR, bez rozszerzania tego faktu na kompetencje lub funkcje, których publiczne źródło nie potwierdza.
Jaką funkcję pełniła w Ministerstwie Aktywów Państwowych?
Pełniła funkcję zastępcy dyrektora Departamentu Nadzoru I. Funkcję tę potwierdza oficjalny zapis posiedzenia komisji Senatu RP z 18 maja 2023 r., w którym Julita Szaruta występuje jako przedstawicielka resortu i omawia konsekwencje projektowanej zmiany Prawa pocztowego oraz kwestie finansowania i rozliczalności dotacji.
Czy jest autorką publikacji podatkowych?
Tak. Publiczne strony C.H. Beck i rekordy bibliograficzne KOPIPOL wskazują ją jako współautorkę książek i opracowań dotyczących między innymi podatku u źródła, ulg podatkowych, deklaracji oraz zmian w podatkach i księgowości. Profil podaje tytuł, wydawcę, rok i bezpośredni link dla każdej zweryfikowanej pozycji.
Źródła i metoda weryfikacji
Profil powstał na podstawie publicznych źródeł instytucjonalnych, wydawniczych i redakcyjnych oraz dokumentacji zawodowej przekazanej redakcji. Link nie oznacza poparcia wszystkich tez zawartych w materiale – potwierdza wskazany fakt, autorstwo, funkcję albo udział w wydarzeniu.
- Ministerstwo Finansów – urzędowy wykaz doradców podatkowych.
- Wydawnictwo C.H. Beck – profil autorski Julity Szaruty.
- Senat RP – zapis posiedzenia komisji z 18 maja 2023 r..
- Senat RP – zapis posiedzenia Komisji Budżetu i Finansów Publicznych z 29 października 2025 r..
- C.H. Beck – „Opodatkowanie u źródła”, wydanie 2.
- Biznes Info – autorski artykuł o DAC8.
- Bankier.pl – komentarz o fundacji rodzinnej i kryptoaktywach.
- BIZNES24 – rozmowa o MiCA.