

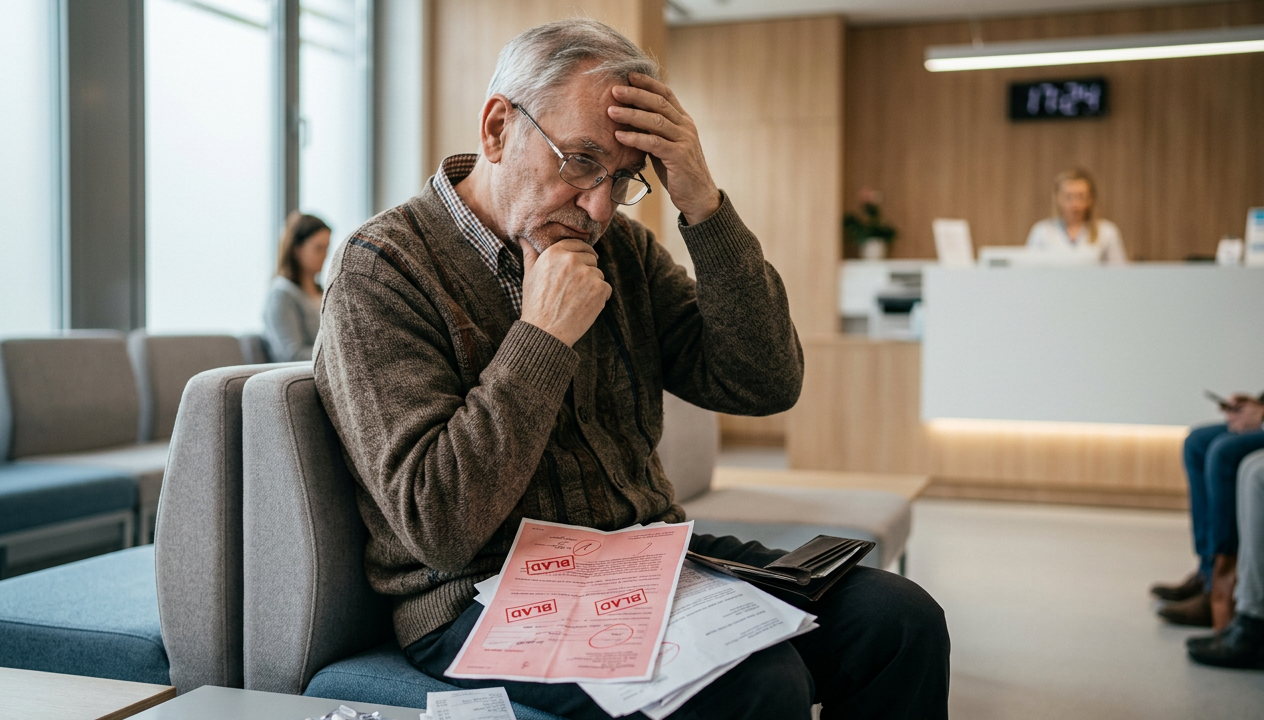
Emeryt z orzeczonym znacznym stopniem niepełnosprawności od lat leczy się na poważną chorobę i regularnie korzysta z ulgi rehabilitacyjnej, odliczając wydatki na leki zalecone przez specjalistę. Gdy zaczął stosować dodatkowy, niedostępny w Polsce lek, kupowany prywatnie za granicą, spodziewał się, że i te koszty odliczy od podatku. Dyrektor Krajowej Informacji Skarbowej ocenił jednak sprawę inaczej.
Drogi lek z Niemiec jako podstawa ulgi rehabilitacyjnej
Jak wynika z opisu sprawy przytoczonego przez forsal.pl, podatnik nie został zakwalifikowany do programu lekowego NFZ, w którym nowy lek byłby bezpłatny. Musiał więc kupować go prywatnie, i to za granicą, bo w polskich aptekach preparat nie był osiągalny. Koszt jednego opakowania liczony był w euro i ponoszony co miesiąc. Wnioskodawca chciał doliczyć te wydatki do już stosowanej ulgi rehabilitacyjnej, powołując się na to, że spełnia warunki: ma orzeczenie o niepełnosprawności, zalecenie lekarza specjalisty oraz realnie ponosi koszty leczenia, które nie są mu w żaden sposób zwracane.
Paragon z Niemiec bez danych osobowych – problem, który przesądził sprawę
Z relacji forsal.pl wynika, że istotą sporu nie była zasadność leczenia ani rekomendacja lekarska – te elementy nie budziły wątpliwości. Kłopot dotyczył wyłącznie dokumentacji zakupu. Niemiecka apteka wystawiała paragony fiskalne, na których – zgodnie z lokalną praktyką – nie widniały dane nabywcy. Widniała za to nazwa apteki, nazwa leku oraz zapłacona kwota.
Podatnik próbował uzupełnić brakujące dane innymi dowodami: dokumentami potwierdzającymi przewalutowanie środków oraz późniejszymi przelewami, które w jego imieniu realizowała małżonka jako pełnomocnik. Od 2026 roku zmienił zresztą sposób płatności – małżonka założyła w niemieckiej aptece rachunek, z którego opłacała lek, wskazując jego nazwę w tytule przelewu, przy czym rachunek apteka wystawiała na jej dane.
Co mówią przepisy o uldze rehabilitacyjnej na leki
Jak przywołuje forsal.pl, wnioskodawca odwoływał się do art. 26 ust. 1 pkt 6 ustawy o podatku dochodowym od osób fizycznych, zgodnie z którym dochód pomniejsza się o wydatki na cele rehabilitacyjne oraz ułatwiające wykonywanie czynności życiowych. Artykuł cytuje też przepis dotyczący samych leków – za wydatek podlegający odliczeniu uznaje się różnicę między faktycznie poniesioną kwotą w danym miesiącu a progiem 100 zł, pod warunkiem że lekarz specjalista stwierdzi konieczność stałego lub czasowego stosowania danych leków przez osobę z niepełnosprawnością.
Decyzja skarbówki: brak właściwego dokumentu wyklucza ulgę
Dyrektor Krajowej Informacji Skarbowej uznał stanowisko podatnika za nieprawidłowe. Jak cytuje forsal.pl, organ wskazał, że wysokość wydatków rehabilitacyjnych ustala się na podstawie dokumentu zawierającego dane identyfikujące zarówno kupującego, jak i sprzedającego, a także rodzaj towaru lub usługi oraz kwotę zapłaty. Ponieważ posiadane przez wnioskodawcę paragony nie zawierały jego danych osobowych jako nabywcy, warunek ten – w ocenie organu – nie został spełniony, mimo przedstawionych dowodów przewalutowania i przelewów.
FAQ – najczęstsze pytania
Czy sam fakt poniesienia wydatku na lek wystarczy do ulgi rehabilitacyjnej?
Z interpretacji przywołanej przez forsal.pl wynika, że nie – organ podkreślił, że wydatek musi być udokumentowany zgodnie z wymogami, czyli dokumentem zawierającym m.in. dane kupującego i sprzedającego.
Dlaczego paragon z niemieckiej apteki nie wystarczył?
Jak opisuje forsal.pl, paragon nie zawierał danych osobowych podatnika jako nabywcy – widniały na nim jedynie dane apteki, nazwa leku i kwota zapłaty, co organ uznał za niewystarczające.
Czy dowody przewalutowania i przelewy pomogły w sprawie?
Z relacji wynika, że wnioskodawca przedstawił dokumenty potwierdzające przewalutowanie oraz przelewy realizowane przez małżonkę, jednak Dyrektor Krajowej Informacji Skarbowej i tak uznał jego stanowisko za nieprawidłowe.
Źródła
Stan prawny na dzień: 2026-09-03. Zakres: Sprawa dotyczy konkretnego podatnika-emeryta z orzeczonym znacznym stopniem niepełnosprawności, który kupował za granicą (w Niemczech) niedostępny w Polsce, nierefundowany lek zalecony przez lekarza specjalistę i chciał odliczyć te wydatki w ramach ulgi rehabilitacyjnej na podstawie art. 26 ust. 1 pkt 6 ustawy o PIT, dysponując wyłącznie paragonami fiskalnymi bez swoich danych osobowych. Czego nie obejmuje: Artykuł nie rozstrzyga sytuacji osób kupujących leki za granicą, które dysponują dokumentem zawierającym ich dane jako nabywcy, ani osób kupujących leki refundowane lub dostępne w Polsce. Nie dotyczy też innych rodzajów wydatków rehabilitacyjnych niż zakup leków ani innych ulg podatkowych. Pochodzenie tekstu: Materiał przygotowany automatycznie na podstawie źródeł wymienionych powyżej i zweryfikowany pod kątem zgodności z nimi. Nie stanowi porady prawnej.
Brak komentarzy